看病就医、居家生活、日常出行、养老储备,“医住行养”中的每一项都关乎家庭的钱袋子与安全感。围绕这些需求,上海陆续推出沪惠保、沪家保、沪骑保、沪养保等“沪”字头普惠产品。它们“惠”在哪里,与市场同类产品有何不同,哪些人能买、又该如何选择?记者梳理四款产品的保障内容、适用人群和购买方式,为大家提供一份实用参考。
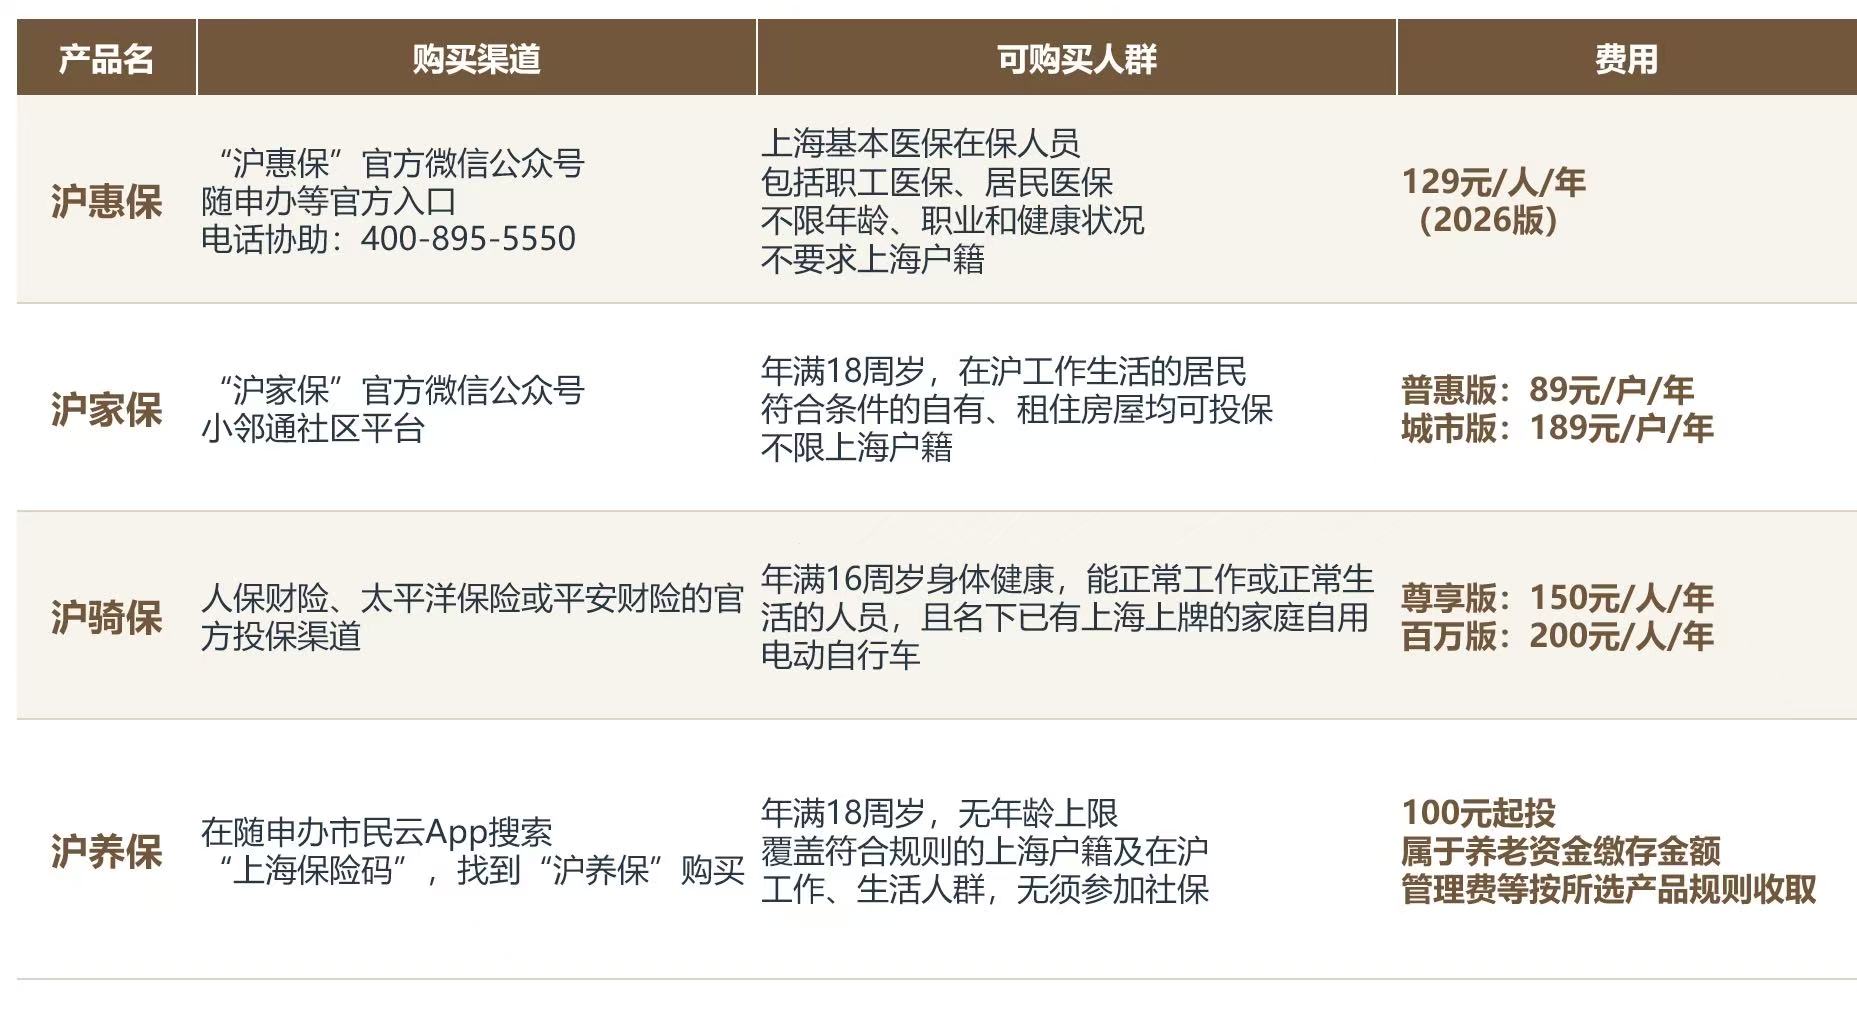
图为四款“沪”字头普惠产品购买指南。叶赟 制图
沪养保:低门槛储备养老资金
为退休后的生活提前攒下一笔钱,是不少上班族和灵活就业人员关心的事。最近,上海最新推出的“沪养保”就是一款城市特色商业养老金产品,它由国寿养老、人保养老、太平养老、国民养老四家专业养老保险公司联合推出。
“沪养保”的特点,可以用三句话概括。第一,三年滚动保本。每笔缴费在保本周期期满日若发生本金亏损,由养老保险公司补足;获得收益的,本金与收益一起滚入下一周期。
第二,费率优惠,并附带身故保障。管理费率比市场同类产品低20至30个基点;未满60周岁的客户身故,可额外获赔产品账户价值5%的保险金,上限5万元。
第三,领取相对灵活。60岁及以上客户可按月、按年分期领取,也可单笔支取。未来还可通过保险金信托、保单质押贷款等功能,对接养老服务消费场景。
谁适合购买:“沪养保”与个人养老金有什么不同?个人养老金是政策支持、个人自愿参加、市场化运营的补充养老保险制度,需参加城镇职工或城乡居民基本养老保险才能开户,享有税收优惠,每年缴费上限1.2万元,符合退休、重疾等条件方可领取。
“沪养保”则是养老保险公司市场化运作的商业养老金,面向年满18周岁的上海市民,无须参加社保,无年龄上限,100元起投,不享受个人养老金税收优惠,参与门槛更低,对新市民和灵活就业人群更友好。两者可同时配置、互为补充。
比如,针对上海灵活就业群体,没企业年金、收入不太稳定,又怕钱放股市基金里有风险,那“沪养保”就很适合。100元就能购买,保本周期不担心本金流失,长期复利比活期存款更高。另外,如果已经开了个人养老金账户,想再配一点不会亏本的中长期资产,“沪养保”也是个不错的选择。但如果指望它年化8%、10%,或者随时取用,那“沪养保”则不太适合。
沪家保:守护家庭财产与居家安全
水管突然破裂,泡坏家里的地板、家具;家中发生事故,还连带造成邻居损失……这些居家风险,可以关注“沪家保”。
“沪家保”是上海城市定制普惠型家庭综合保险,在政府部门指导下,由保险服务联盟按市场化方式运营。它面向上海居家生活场景,不限上海户籍,年满18周岁者,可以为符合条件的自有或租住房屋投保,租房群体也在覆盖范围内。
具体保什么?可以从“家里受了损失”和“给别人造成损失”两方面理解。家庭财产保障,涉及约定事故造成的房屋、装修和室内财产损失;第三者责任保障,则涉及事故造成他人损害、依法需要承担的赔偿责任。此外,产品还包含部分家庭成员意外伤害保障及居家服务。
比如,水管破裂泡坏自己家的装修,与漏水损坏邻居家的财物,对应的保险责任不同,赔付限额也需要分别查看。
除事故赔偿外,“沪家保”还把部分生活服务纳入产品。今年9月升级后新增燃气专属方案,其中燃气优享版年保费为89元;在符合保险责任的情况下,部分室内固定装潢损失可通过“以修代赔”,由专业服务商上门修缮。
谁适合购买:与普通家财险相比,“沪家保”的普惠设计体现在合理定价、普惠成本结构及行业联盟统一服务等安排上。自住家庭可重点关注房屋装修、室内财产和邻里责任;租房家庭则要核对自己拥有或使用的财产、应承担的责任是否纳入保障。产品总保额并不等于每次事故都能获得的赔偿,实际赔付仍受责任范围、损失金额和分项限额约束。
沪惠保:小保费补充大病医疗保障
有了基本医保,为什么还要关注“沪惠保”?“沪惠保”是专为上海基本医保参保人设计的城市定制型商业医疗保险,主要帮助参保人分担医保结算后、符合合同约定的部分医疗费用。2026版保费为129元/人/年,不限年龄、不限职业、不限健康状况,既往症人群也可参保。
具体来说,可以从三个方面认识这款产品。第一,投保门槛宽。无论是孩子、上班族,还是高龄老人,只要处于上海基本医保在保状态,就在其投保范围内。这里看的是医保参保关系,上海户籍并非必要条件。
第二,保障聚焦较高的医疗支出。2026版包括特定住院自费医疗费用、国内特定高额药品、质子重离子治疗、海外特殊药品、CAR-T及创新基因治疗药品等责任,并新增住院脑机接口手术自费材料费用保障。
第三,参保条件宽,赔付仍有具体标准。以特定住院自费医疗责任为例,基础年度免赔额为1.2万元,符合连续参保、无理赔等条件的,可以享受降低免赔额的优待。扣除约定免赔额后,符合责任范围的费用,非既往症人群按70%、既往症人群按30%给付。
谁适合购买:与市场上的百万医疗险相比,“沪惠保”的一个重要特点,是面向上海基本医保参保人实行统一的年度价格,且不限投保年龄和健康状况。对于高龄、有既往病史、商业医疗险选择较少的人群,这提供了一个补充保障的渠道。
如果已经有商业医疗保险,可以先查看已有保单覆盖了哪些费用,再判断是否还有补充需求。对同一笔医疗费用,费用补偿型保险按合同约定赔付,并不能通过多份保单获得超过实际支出的报销。
沪骑保:兼顾骑行意外与第三者责任
骑电动自行车通勤、买菜、接送孩子,已经融入不少上海家庭的日常生活。一旦发生事故,既可能自己受伤,也可能涉及乘车人受伤、他人财物受损。
“沪骑保”是围绕这些风险设计的上海普惠型家用电动自行车综合保险产品。根据所提供的官方方案,产品分为尊享版和百万版,保费分别为150元/人、200元/人,保险期间均为一年,涵盖驾驶人意外、车上人员责任、第三者责任等保障。
简单概括,这款产品既保障驾驶人骑行期间的意外身故、伤残和医疗费用,也为符合约定的未满12周岁乘车人提供相应保障。
如果骑车不慎撞伤他人或造成他人财物损失,还可通过第三者责任保障分担赔偿。尊享版、百万版的第三者责任保额分别为50万元、100万元,其中财产损失赔偿限额分别为5000元、1万元。
此外,产品还提供救护车费用保障和驾驶人意外住院垫付服务,符合规定的抢救费用可在意外医疗赔偿限额内垫付。
谁适合购买:如果已有普通意外险,可以先检查已有保单是否覆盖日常骑行,以及是否包含对外赔偿责任。而对于经常使用家用电动自行车的居民,“沪骑保”提供了一种补充出行保障的选择。不过,投保须知明确,被保险人须年满16周岁、身体健康,能正常工作或正常生活;从事快递揽投、外卖、餐饮或生鲜配送工作期间发生的相关事故,不在承保范围内。
购买前还要看清“谁骑、骑什么车、在哪里骑”。承保车辆须为登记在被保险人名下、已在上海完成上牌、登记为普通号牌且符合有关国家标准的家庭自用电动自行车,快递、外卖等专用号牌车辆不属于承保车辆,三轮车等也不在承保范围内。保障地域则限定为上海市辖区内发生的保险事故。
头图来源:图虫